Die Frage nach der angemessenen Höhe des Taschengeldbezugs für Kinder und Jugendliche ist für viele Eltern eine ständige Herausforderung. Eine pauschale Antwort gibt es nicht, da die finanzielle Bildung und die Entwicklung von Budgetierungsfähigkeiten individuelle Lernprozesse sind. Die Orientierung nach Alter ist dabei ein bewährter Ansatz, um eine faire und altersgerechte Unterstützung zu gewährleisten.
Das sind die beliebtesten Taschengeldratgeber Produkte
Keine Produkte gefunden.Warum Taschengeld wichtig ist: Mehr als nur Geld
Taschengeld ist für Kinder und Jugendliche weit mehr als nur ein Mittel zum Konsum. Es ist ein essenzielles Werkzeug zur Vermittlung grundlegender finanzieller Kompetenzen. Durch den Umgang mit eigenem Geld lernen junge Menschen:
- Budgetierung: Sie müssen lernen, ihre Ausgaben zu planen und Prioritäten zu setzen. Was ist ihnen wichtiger? Ein Spielzeug, ein Kinobesuch oder doch das Sparen auf etwas Größeres?
- Wertschätzung von Geld: Wenn das Geld nicht unbegrenzt zur Verfügung steht, lernen Kinder und Jugendliche, dessen Wert zu erkennen und nicht gedankenlos auszugeben.
- Selbstständigkeit und Verantwortung: Taschengeld gibt ihnen die Freiheit, eigene Entscheidungen zu treffen, und die Verantwortung für die Konsequenzen dieser Entscheidungen zu tragen.
- Planung und Zielsetzung: Langfristige Wünsche erfordern Sparen. Dies fördert Geduld und die Fähigkeit, auf Ziele hinzuarbeiten.
- Grundlagen des Wirtschaftens: Sie erfahren, dass Geld verdient werden muss und dass es Grenzen gibt.
Die Gewährung von Taschengeld ist somit eine Investition in die finanzielle Zukunft deines Kindes. Es bereitet sie auf die komplexeren finanziellen Herausforderungen des Erwachsenenalters vor.
Taschengeld nach Alter: Eine Orientierungshilfe
Es gibt keine allgemeingültige Formel, die für jedes Kind passt. Dennoch bieten verschiedene Institutionen und Experten Empfehlungen, die eine gute Grundlage für deine Entscheidung bilden können. Diese Richtlinien berücksichtigen die wachsenden Bedürfnisse und die zunehmende Selbstständigkeit der Kinder.
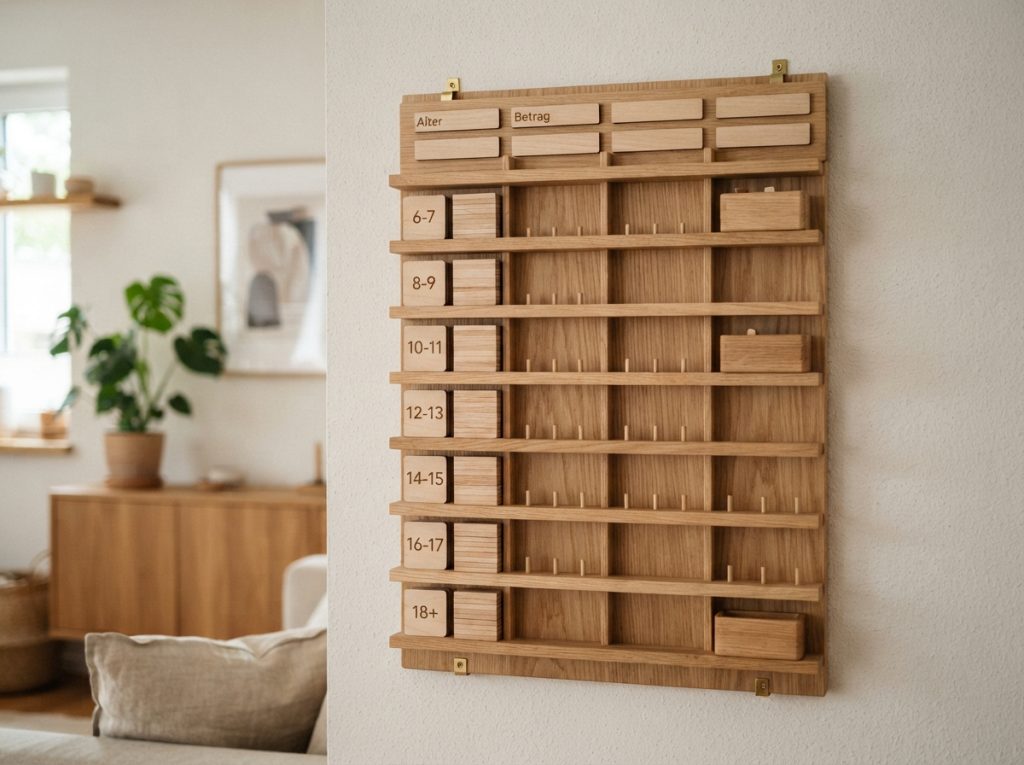
Alter 6-7 Jahre
In diesem Alter beginnen Kinder oft, ein erstes Verständnis für Geld zu entwickeln. Das Taschengeld sollte klein gehalten werden und dient hauptsächlich dem Erwerb kleiner Wünsche wie Süßigkeiten oder kleiner Spielzeuge. Die Hauptfunktion ist hier das spielerische Erlernen von Geldwert und einfacher Auswahl.
Alter 8-9 Jahre
Mit 8 bis 9 Jahren können Kinder oft schon etwas komplexere Entscheidungen treffen. Das Taschengeld kann leicht erhöht werden, um auch den Kauf von kleinen Büchern, Stickern oder das Teilen mit Freunden zu ermöglichen. Die Idee des Sparens für ein kleines Ziel kann hier schon eingeführt werden.
Alter 10-11 Jahre
In diesem Alter wächst das Interesse an Hobbys und Freizeitaktivitäten. Das Taschengeld sollte so bemessen sein, dass auch der Kauf von Kinokarten, kleinen Geschenken für Freunde oder das Mitfinanzieren von Ausflügen möglich ist. Erste Erfahrungen mit dem Sparen für größere Anschaffungen werden relevanter.
Alter 12-13 Jahre
Jugendliche in diesem Alter haben oft schon konkrete Wünsche, die über Kleinigkeiten hinausgehen. Das Taschengeld kann nun auch für Kleidung, Musik, Spiele oder Ausgaben mit Freunden wie Eisdielenbesuche oder kleinere Ausflüge verwendet werden. Die Verantwortung für die Verwaltung eines größeren Betrags steigt.
Alter 14-15 Jahre
Mit 14 oder 15 Jahren sind Jugendliche in der Phase der Pubertät und entwickeln eigene Interessen und sozialen Kreise. Das Taschengeld sollte nun ausreichen, um auch modische Anschaffungen, Ausgaben für Freunde, Kino, Konzerte oder die Mitfinanzierung von Hobbys abzudecken. Hier ist eine klare Kommunikation über die Budgetgrenzen wichtig.
Alter 16-17 Jahre und älter
Für ältere Jugendliche kann das Taschengeld als eine Art „Taschenlohn“ betrachtet werden, der auch die Übernahme kleinerer Aufgaben im Haushalt abdecken kann. Die Summe sollte so bemessen sein, dass sie auch größere Ausgaben wie z.B. für Kleidung, Ausgehen, Fahrkarten oder die Vorbereitung auf den Führerschein ermöglichen. Es ist ratsam, hier über eine Anbindung an die eigenen Ausgaben des jungen Erwachsenen zu sprechen.
Übersicht über Taschengeldempfehlungen
| Alter des Kindes/Jugendlichen | Empfohlener monatlicher Betrag (ca.) | Hauptzweck des Taschengeldes |
|---|---|---|
| 6-7 Jahre | 1,50 € – 2,50 € | Kleine Wünsche, Erfahrung mit Geldwert |
| 8-9 Jahre | 2,50 € – 3,50 € | Kleine Anschaffungen, erstes Sparen |
| 10-11 Jahre | 3,50 € – 5,00 € | Freizeitaktivitäten, Geschenke, Sparen |
| 12-13 Jahre | 5,00 € – 7,50 € | Kleidung, Ausgehen, Hobbys, größere Anschaffungen |
| 14-15 Jahre | 10,00 € – 15,00 € | Modische Anschaffungen, Ausgaben mit Freunden, Kino, Konzerte |
| 16-17 Jahre | 15,00 € – 25,00 € | Führerscheinvorbereitung, größere Ausgaben, Selbstständigkeit |
Faktoren, die die Taschengeldhöhe beeinflussen
Neben dem Alter gibt es weitere wichtige Aspekte, die bei der Festlegung der Taschengeldhöhe berücksichtigt werden sollten:
- Die finanzielle Situation der Familie: Nicht jede Familie hat die gleichen finanziellen Möglichkeiten. Das Taschengeld sollte realistisch und für die Familie tragbar sein.
- Die Ausgaben für das Kind: Werden bestimmte Ausgaben wie Schulmaterialien, Kleidung, Vereinsbeiträge oder Ausflüge bereits von den Eltern übernommen, sollte dies bei der Taschengeldhöhe einkalkuliert werden. Wenn das Taschengeld für diese Dinge gedacht ist, muss es entsprechend höher ausfallen.
- Die Aufgaben und Verantwortlichkeiten des Kindes: Für ältere Kinder kann eine Kombination aus Taschengeld und kleinen Aufgaben im Haushalt eine gute Möglichkeit sein, Verantwortung zu lehren und den Wert von Arbeit zu vermitteln.
- Regelmäßigkeit der Auszahlung: Es ist ratsam, das Taschengeld regelmäßig und pünktlich auszuzahlen, damit Kinder und Jugendliche planen können. Einmal pro Woche für jüngere Kinder oder monatlich für ältere ist üblich.
- Die Lebenshaltungskosten in deiner Region: Je nach Region können die Kosten für Freizeitaktivitäten oder kleine Anschaffungen variieren.
Taschengeld als Lernmittel: Vereinbarungen treffen
Ein offenes Gespräch mit deinem Kind über das Taschengeld ist entscheidend. Definiert gemeinsam, wofür das Taschengeld gedacht ist und wofür nicht. Diese Vereinbarungen schaffen Klarheit und beugen Missverständnissen vor. Hier einige Beispiele:
- Klare Abgrenzung: Ist das Taschengeld nur für „Wünsche“ gedacht, oder soll es auch zur Deckung von Grundbedürfnissen wie Kinokarten für Freunde beitragen?
- Sparen und Ziele: Besprecht, ob und wie das Kind auf größere Wünsche sparen soll. Bietet ihr vielleicht sogar einen kleinen „Zins“ oder einen Zuschuss an, wenn das Kind auf etwas Größeres spart?
- Umgang mit Verlusten: Was passiert, wenn das Geld verloren geht? Der Verlust sollte eine Lernerfahrung sein, die den Wert von Sorgfalt betont.
- Überprüfung der Höhe: Vereinbart, wann die Höhe des Taschengeldes überprüft wird, z. B. einmal im Jahr oder bei besonderen Anlässen (z. B. Geburtstag, Erreichen eines Schulziels).
Das sind die neuesten Taschengeldratgeber Produkte mit der besten Bewertung
Keine Produkte gefunden.FAQ – Häufig gestellte Fragen zu Wie viel Taschengeld ist angemessen? Orientierung nach Alter
Wie oft sollte Taschengeld ausgezahlt werden?
Für jüngere Kinder (ca. 6-9 Jahre) ist eine wöchentliche Auszahlung oft sinnvoll, da sie das Konzept der Zeit noch nicht so gut erfassen können. Ältere Kinder und Jugendliche (ab ca. 10 Jahren) können in der Regel mit einer monatlichen Auszahlung umgehen, was ihnen auch hilft, langfristiger zu planen.
Muss Taschengeld zweckgebunden sein?
Nein, Taschengeld sollte idealerweise nicht zweckgebunden sein. Es ist dafür gedacht, dass dein Kind lernt, eigenständig Entscheidungen zu treffen und Prioritäten zu setzen. Wenn du bestimmte Ausgaben vorschreiben möchtest, sind das eher Haushaltsbudgets oder individuelle Absprachen.
Was tun, wenn das Geld immer zu schnell ausgegeben ist?
Dies ist eine klassische Lernerfahrung. Ermutige dein Kind, darüber nachzudenken, wofür es das Geld ausgegeben hat und was es sich noch wünscht. Hilf ihm, für die Zukunft besser zu planen. Das ist ein wichtiger Teil des Lernprozesses.
Sollte man Taschengeld bei guter oder schlechter Leistung kürzen?
Es wird allgemein nicht empfohlen, Taschengeld als Belohnung für gute Noten oder als Strafe für schlechte Leistung zu nutzen. Taschengeld ist ein grundlegendes Mittel zur finanziellen Bildung und sollte unabhängig von schulischen Leistungen sein. Aufgaben und Verantwortlichkeiten sind separate Themen.
Was ist, wenn mein Kind kein Interesse am Sparen zeigt?
Dies ist eine gute Gelegenheit, spielerisch Anreize zu schaffen. Erzähle Geschichten von Zielen, die du dir gesetzt hast, oder zeige deinem Kind, wie es durch Sparen kleine Wünsche schneller erfüllen kann. Manchmal hilft auch ein sichtbarer Sparfortschritt, wie ein Sparschwein, das sich füllt.
Wie unterscheiden sich Taschengeld und „Aufgabenlohn“?
Taschengeld ist ein fester Betrag, der deinem Kind zur freien Verfügung steht und finanzielle Bildung fördern soll. Ein Aufgabenlohn ist eine Vergütung für konkrete, zusätzliche Aufgaben, die über die üblichen familiären Pflichten hinausgehen. Beide können kombiniert werden, sollten aber klar voneinander getrennt sein.
Ab welchem Alter sollte man über die Erhöhung des Taschengeldes nachdenken?
Eine automatische Erhöhung jedes Jahr ist nicht unbedingt notwendig. Sinnvoll ist eine Anpassung, wenn sich die Bedürfnisse deines Kindes ändern, die Ausgaben steigen (z.B. mehr Freizeitaktivitäten, Taschengeld für Kleidung notwendig wird) oder du feststellst, dass die aktuellen Beträge die finanzielle Bildung nicht mehr adäquat unterstützen.